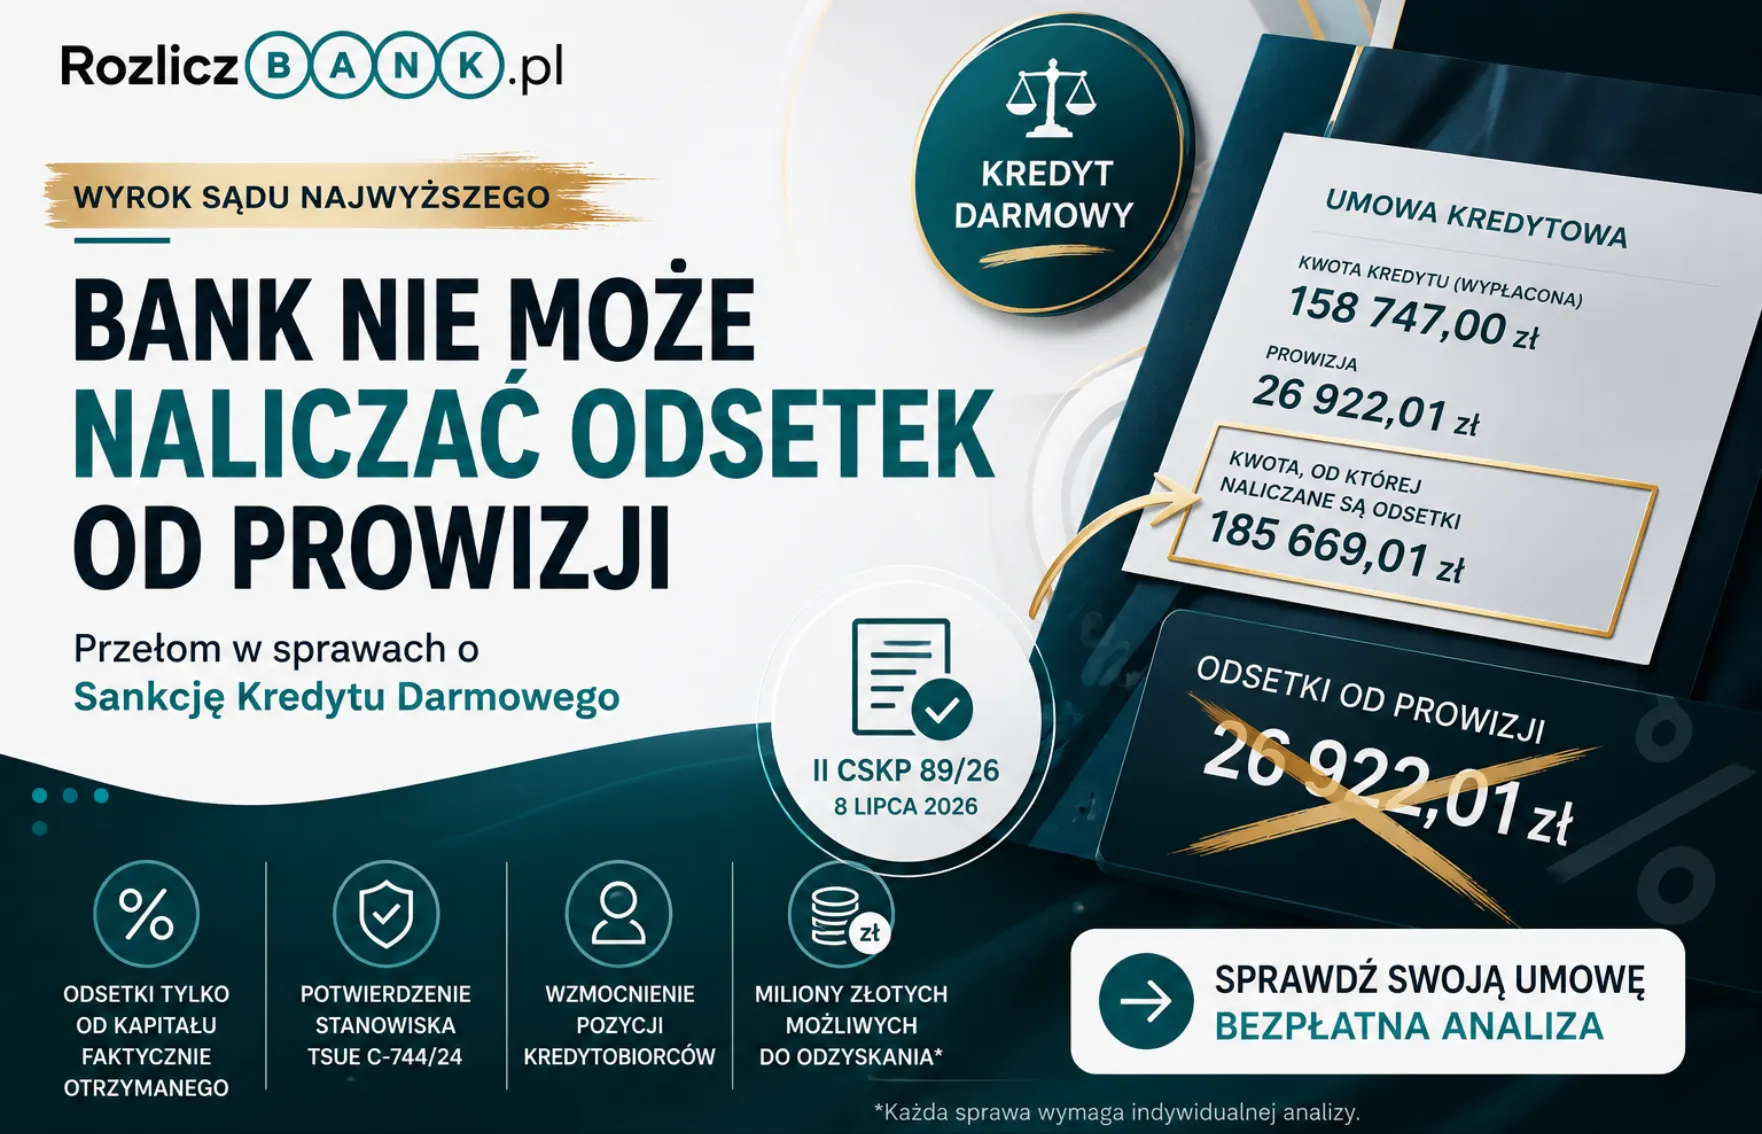
8 lipca 2026 r. Sąd Najwyższy wydał jeden z najważniejszych dotychczas wyroków dotyczących Sankcji Kredytu Darmowego. W sprawie o sygnaturze II CSKP 89/26 SN jednoznacznie wskazał, że bank nie może naliczać odsetek od prowizji ani innych kosztów kredytu.
To bardzo ważna wiadomość dla osób posiadających kredyty gotówkowe i konsolidacyjne, szczególnie jeśli prowizja, składka ubezpieczeniowa albo inne koszty zostały doliczone do kwoty finansowania, a następnie bank pobierał od nich dodatkowo odsetki.
Wyrok Sądu Najwyższego rozwija stanowisko przedstawione wcześniej przez Trybunał Sprawiedliwości Unii Europejskiej w wyroku C-744/24 z 23 kwietnia 2026 r. i może mieć istotne znaczenie dla tysięcy spraw dotyczących Sankcji Kredytu Darmowego.
Jeżeli bank doliczył prowizję lub ubezpieczenie do kwoty kredytu i naliczał od tej kwoty odsetki, warto sprawdzić Twoją umowę. Wyrok II CSKP 89/26 może mieć bezpośrednie znaczenie dla jej oceny.
Najważniejsze wnioski z wyroku II CSKP 89/26
- odsetki mogą być naliczane od środków rzeczywiście udostępnionych kredytobiorcy,
- prowizja i inne koszty kredytu nie stają się kapitałem tylko dlatego, że zostały skredytowane,
- techniczne przelanie prowizji przez rachunek kredytobiorcy nie zmienia jej charakteru,
- ukrywanie prowizji w części kapitałowej raty może naruszać obowiązki informacyjne banku,
- do zastosowania Sankcji Kredytu Darmowego może wystarczyć jedno z naruszeń wskazanych w art. 45 ust. 1 ustawy o kredycie konsumenckim.
Czego dotyczyła sprawa rozpoznawana przez Sąd Najwyższy?
Stan faktyczny był charakterystyczny dla wielu umów kredytów konsumenckich zawieranych przez polskie banki.
W lutym 2017 r. konsumentka zawarła z bankiem umowę kredytu konsolidacyjnego. W dokumentach pojawiły się dwie istotne kwoty:
- 158 747,00 zł - całkowita kwota kredytu, czyli środki rzeczywiście udostępnione kredytobiorczyni,
- 185 669,01 zł - kwota, od której bank naliczał odsetki.
Różnica wynosiła 26 922,01 zł i odpowiadała prowizji za udzielenie kredytu.
Prowizja została formalnie przelana na rachunek kredytowy, ale konsumentka nie mogła swobodnie nią dysponować. Kwota została wykorzystana na pokrycie kosztu należnego bankowi. Mimo to bank przez okres obowiązywania umowy naliczał od niej odsetki.
W sierpniu 2023 r. kredytobiorczyni złożyła oświadczenie o skorzystaniu z Sankcji Kredytu Darmowego.
Sąd pierwszej instancji uznał jej argumentację, jednak Sąd Okręgowy w Poznaniu zmienił wyrok i oddalił powództwo. Uznał m.in., że przepisy nie zabraniają naliczania odsetek od kredytowanych kosztów.
Sprawa trafiła następnie do Sądu Najwyższego.
8 lipca 2026 r. SN uchylił wyrok Sądu Okręgowego w Poznaniu i przekazał sprawę do ponownego rozpoznania.
1. Bank może naliczać odsetki tylko od pieniędzy rzeczywiście udostępnionych klientowi
To najważniejszy element uzasadnienia wyroku.
Sąd Najwyższy wyraźnie rozróżnił całkowitą kwotę kredytu od całkowitego kosztu kredytu.
Prowizje, składki ubezpieczeniowe, opłaty oraz inne koszty nie są kapitałem oddanym konsumentowi do dyspozycji. Są kosztem związanym z uzyskaniem kredytu.
SN podsumował tę kwestię jednoznacznie: składniki kosztów kredytu nie mogą być naliczane od siebie. Oznacza to, że bank nie może naliczać odsetek od prowizji będącej elementem całkowitego kosztu kredytu.
Odsetki są wynagrodzeniem banku za korzystanie z pożyczonych pieniędzy. Bank nie powinien pobierać odsetek od kwoty stanowiącej jego własną prowizję, której klient faktycznie nie otrzymał do swobodnego wykorzystania.
2. Nie ma znaczenia, że prowizja „przeszła” przez rachunek klienta
Przez lata banki podnosiły argument, że jeżeli prowizja została technicznie przekazana na rachunek kredytobiorcy, to należy traktować ją jako kwotę udostępnioną konsumentowi.
Sąd Najwyższy odrzucił takie podejście.
Odwołał się przy tym do wyroku Trybunału Sprawiedliwości Unii Europejskiej z 23 kwietnia 2026 r. w sprawie C-744/24.
TSUE wskazał, że sposób technicznego przepływu pieniędzy nie decyduje o tym, czy dana kwota stanowi koszt kredytu. Liczy się ekonomiczny charakter tej kwoty.
Jeżeli pieniądze mają pokryć prowizję banku, pozostają kosztem kredytu również wtedy, gdy najpierw pojawiają się na rachunku klienta.
3. Prowizja nie może być „ukryta” w części kapitałowej raty
Ten fragment wyroku może mieć szczególnie duże znaczenie praktyczne.
W harmonogramach spłat banki najczęściej dzielą ratę na część kapitałową i odsetkową. Problem pojawia się wtedy, gdy skredytowana prowizja zostaje włączona do części określanej jako kapitał.
Konsument może wtedy odnieść wrażenie, że spłaca wyłącznie pożyczony kapitał i odsetki, podczas gdy w ratach znajduje się również dodatkowy koszt banku.
Sąd Najwyższy wskazał, że harmonogram powinien pozwalać konsumentowi zidentyfikować nie tylko kapitał i odsetki, lecz także inne koszty, w tym prowizję.
Ma to znaczenie nie tylko dla przejrzystości umowy, ale również dla możliwości ustalenia rzeczywistego kosztu kredytu oraz praw konsumenta w przypadku wcześniejszej spłaty.
4. Jedno naruszenie może wystarczyć do zastosowania Sankcji Kredytu Darmowego
To kolejny bardzo ważny element uzasadnienia.
Sąd Najwyższy wskazał, że dla oceny skuteczności skorzystania z Sankcji Kredytu Darmowego wystarczające może być wykazanie jednego z naruszeń wskazanych w art. 45 ust. 1 ustawy o kredycie konsumenckim.
Nie jest więc konieczne, aby umowa zawierała wiele jednoczesnych błędów.
SN podkreślił również prewencyjną funkcję sankcji. Jej celem jest nie tylko ochrona konkretnego konsumenta, ale także mobilizowanie kredytodawców do prawidłowego wykonywania obowiązków wynikających z ustawy.
Sąd Najwyższy zakwestionował również inne elementy umowy
Sprawa II CSKP 89/26 nie ograniczała się wyłącznie do odsetek naliczanych od prowizji.
SN zwrócił również uwagę m.in. na:
- warunki zmiany opłat i prowizji - nie mogą być sformułowane w sposób tak ogólny, że konsument nie jest w stanie zweryfikować, kiedy i dlaczego bank może zmienić wysokość kosztów,
- sposób prezentowania prowizji w harmonogramie - konsument powinien mieć możliwość ustalenia rzeczywistej struktury swojego zobowiązania,
- informacje dotyczące odstąpienia od umowy - muszą odpowiadać wymaganiom ustawy o kredycie konsumenckim oraz prawa unijnego.
Dlaczego wyrok II CSKP 89/26 jest tak ważny?
Przez lata w orzecznictwie sądów powszechnych występowały rozbieżności dotyczące możliwości naliczania odsetek od kredytowanych kosztów.
Część sądów uznawała tę praktykę za niedopuszczalną, inne przyjmowały argumentację banków, zgodnie z którą brak wyraźnego zakazu pozwalał oprocentować również skredytowaną prowizję.
Wyrok z 8 lipca 2026 r. bardzo wyraźnie wzmacnia pierwsze z tych stanowisk.
Po pierwsze: to nie jest pierwsze stanowisko Sądu Najwyższego w tej sprawie
SN odwołał się również do swojego wcześniejszego wyroku z 3 czerwca 2025 r., sygn. II CSKP 1953/22, dotyczącego rozróżnienia całkowitej kwoty kredytu oraz kosztów kredytu.
Po drugie: za stanowiskiem SN stoi orzecznictwo TSUE
Wyrok II CSKP 89/26 bezpośrednio uwzględnia wykładnię przedstawioną przez TSUE w sprawie C-744/24.
Trybunał wskazał, że przepisy dyrektywy 2008/48 stoją na przeszkodzie takim warunkom umowy, które pozwalają stosować oprocentowanie nie tylko do całkowitej kwoty kredytu, ale również do kwot przeznaczonych na pokrycie jego kosztów.
Po trzecie: SN mówi o niezgodności praktyki z ustawą
W uzasadnieniu wyroku Sąd Najwyższy stwierdził wprost, że praktyka naliczania odsetek od całkowitego kosztu kredytu lub jego poszczególnych elementów jest niezgodna z ustawą oraz dyrektywą 2008/48.
To bardzo istotny argument dla konsumentów prowadzących lub rozważających spór dotyczący Sankcji Kredytu Darmowego.
Czy ten wyrok może dotyczyć Twojej umowy? Zrób prosty test
Weź swoją umowę kredytową i odszukaj dwie wartości:
- całkowitą kwotę kredytu albo kwotę rzeczywiście przekazaną do Twojej dyspozycji,
- kwotę, od której naliczane są odsetki, czasami określaną jako kwota udzielonego kredytu lub kwota kredytu.
Jeżeli druga wartość jest wyższa od pierwszej, koniecznie sprawdź, z czego wynika różnica.
Jeżeli różnicą jest prowizja, ubezpieczenie albo inny koszt sfinansowany przez bank, Twoja umowa może dotyczyć dokładnie tego problemu, którym zajmował się Sąd Najwyższy.
Zwróć również uwagę na:
- prowizję ujętą w części kapitałowej raty,
- składkę ubezpieczeniową doliczoną do kwoty finansowania,
- odsetki naliczane od kwoty wyższej niż faktycznie otrzymane środki,
- RRSO i sposób jego wyliczenia,
- niejasne zasady zmiany opłat i prowizji,
- informacje dotyczące prawa odstąpienia od umowy.
Nie musisz analizować umowy samodzielnie
Umowa kredytowa może mieć kilkanaście lub kilkadziesiąt stron, a nieprawidłowość nie zawsze jest widoczna na pierwszy rzut oka.
Prześlij nam dokumenty. Sprawdzimy je bezpłatnie i bez zobowiązań.
Zweryfikujemy m.in.:
- czy bank naliczał odsetki od prowizji, ubezpieczenia lub innych kosztów,
- czy prawidłowo wskazano całkowitą kwotę kredytu i RRSO,
- czy harmonogram prawidłowo pokazuje strukturę rat,
- czy warunki zmian opłat i prowizji są prawidłowe,
- czy informacje o odstąpieniu od umowy są kompletne,
- czy istnieją inne przesłanki zastosowania Sankcji Kredytu Darmowego,
- jakiej kwoty może dotyczyć potencjalne roszczenie.
Jakie dokumenty warto przygotować?
- umowę kredytową wraz z załącznikami,
- formularz informacyjny,
- harmonogram spłat,
- ewentualne aneksy do umowy,
- zaświadczenie o wysokości zapłaconych odsetek i kosztów, jeżeli je posiadasz.
Na podstawie dokumentów można ocenić, czy w konkretnej umowie występują naruszenia mogące uzasadniać zastosowanie Sankcji Kredytu Darmowego.
Najczęściej zadawane pytania
Czym jest Sankcja Kredytu Darmowego?
Sankcja Kredytu Darmowego jest przewidzianym w art. 45 ustawy o kredycie konsumenckim mechanizmem ochrony konsumenta. Jeżeli kredytodawca dopuścił się określonych w ustawie naruszeń, konsument może skorzystać z uprawnienia pozwalającego rozliczyć kredyt bez należnych kredytodawcy odsetek i innych kosztów, przy spełnieniu ustawowych warunków.
Czy wyrok II CSKP 89/26 oznacza, że każdy kredyt z prowizją staje się darmowy?
Nie. Wyrok znacząco wzmacnia pozycję kredytobiorców, ale nie powoduje automatycznego zastosowania SKD do każdej umowy. Każdy przypadek wymaga indywidualnej analizy dokumentów oraz konkretnych naruszeń obowiązków wynikających z ustawy o kredycie konsumenckim.
Czy bank może naliczać odsetki od skredytowanej prowizji?
Sąd Najwyższy w wyroku II CSKP 89/26 wskazał, że składniki kosztów kredytu nie mogą być naliczane od siebie. W konsekwencji praktyka naliczania odsetek od prowizji będącej elementem całkowitego kosztu kredytu została uznana za niezgodną z ustawą oraz dyrektywą 2008/48.
Mam już spłacony kredyt. Czy nadal warto sprawdzić umowę?
Tak. Ustawa przewiduje ograniczenie czasowe dla skorzystania z Sankcji Kredytu Darmowego, dlatego w przypadku zakończonych umów szczególnie ważna jest szybka analiza dat oraz sposobu wykonania umowy.
Czy powinienem przestać spłacać raty po złożeniu oświadczenia o SKD?
Nie należy samodzielnie zaprzestawać spłaty rat tylko dlatego, że kwestionujesz prawidłowość umowy. Sposób dalszego wykonywania umowy powinien być każdorazowo oceniony w odniesieniu do konkretnej sprawy.
Jakich kredytów najczęściej dotyczy problem odsetek od kredytowanych kosztów?
Problem występuje przede wszystkim w kredytach gotówkowych i konsolidacyjnych, w których prowizja, ubezpieczenie albo inne koszty zostały sfinansowane w ramach kredytu, a bank naliczał oprocentowanie również od tych kwot.
Nawet jeżeli w Twojej umowie nie występuje ten konkretny mechanizm, nie oznacza to automatycznie, że umowa nie zawiera innych naruszeń mogących mieć znaczenie dla Sankcji Kredytu Darmowego.
Podsumowanie
Wyrok Sądu Najwyższego z 8 lipca 2026 r., II CSKP 89/26, jest bardzo ważnym kolejnym krokiem w kształtowaniu orzecznictwa dotyczącego Sankcji Kredytu Darmowego.
Po wyroku TSUE C-744/24 polski Sąd Najwyższy potwierdził, że prowizja i inne koszty kredytu nie mogą być traktowane jak kapitał tylko dlatego, że bank zdecydował się je sfinansować.
Jeżeli więc posiadasz lub posiadałeś kredyt gotówkowy albo konsolidacyjny, w którym bank naliczał odsetki od prowizji, ubezpieczenia lub innych kosztów, warto poddać umowę profesjonalnej analizie.
Nie przesądza to wyniku konkretnej sprawy, ale po wyroku II CSKP 89/26 kredytobiorcy otrzymali kolejny bardzo istotny argument w sporach z bankami.
Autor: radca prawny Piotr Zarkadas
Niniejszy artykuł ma charakter informacyjny i edukacyjny i nie stanowi indywidualnej porady prawnej. Każda umowa kredytowa oraz sytuacja kredytobiorcy wymaga odrębnej analizy.